Les amateurs d’armes anciennes et de militaria connaissent généralement les règles de classement des armes. Ils sont souvent moins familiers d’une autre réglementation susceptible de concerner leurs objets : celle des biens culturels.
La difficulté apparaît notamment lorsqu’un ensemble d’armes anciennes, d’uniformes, d’insignes, de décorations ou d’autres objets historiques est qualifié de « collection présentant un intérêt historique » au sens de la catégorie 13 b) de l’annexe 1 au Code du patrimoine.
Cette catégorie est assortie d’un seuil de 50 000 euros a partir duquel il faut obtenir un certificat d’exportation pour envoyer cet objet à l’étranger.
Mais attention : additionner la valeur de tous les objets réunis par un collectionneur et constater que le total dépasse 50 000 € ne permet pas nécessairement de conclure que l’on se trouve en présence d’une « collection » au sens juridique du terme.
C’est précisément là que les textes deviennent intéressants.
Une définition réglementaire beaucoup plus étroite
Pour l’application de l’annexe 1 du Code du patrimoine, la notion de collection fait l’objet d’une définition spécifique à l’article R.111-3.
Le texte impose deux caractéristiques cumulatives : les différents éléments doivent être liés de telle manière qu’ils ne puissent être dissociés sans porter atteinte à la cohérence de l’ensemble ; en outre, la valeur de la collection doit être supérieure à la somme des valeurs individuelles des objets qui la composent. La valeur et la cohérence sont appréciées notamment en fonction de l’intérêt de l’ensemble pour l’histoire.
Cette définition conduit à distinguer deux notions que le langage courant tend à confondre.
Un amateur peut parfaitement avoir constitué pendant plusieurs décennies une remarquable collection de militaria, organisée méthodiquement, présentée dans des vitrines et possédant une incontestable cohérence historique. Cela n’établit pas automatiquement qu’il s’agit d’une « collection » répondant aux critères particuliers de l’article R.111-3.
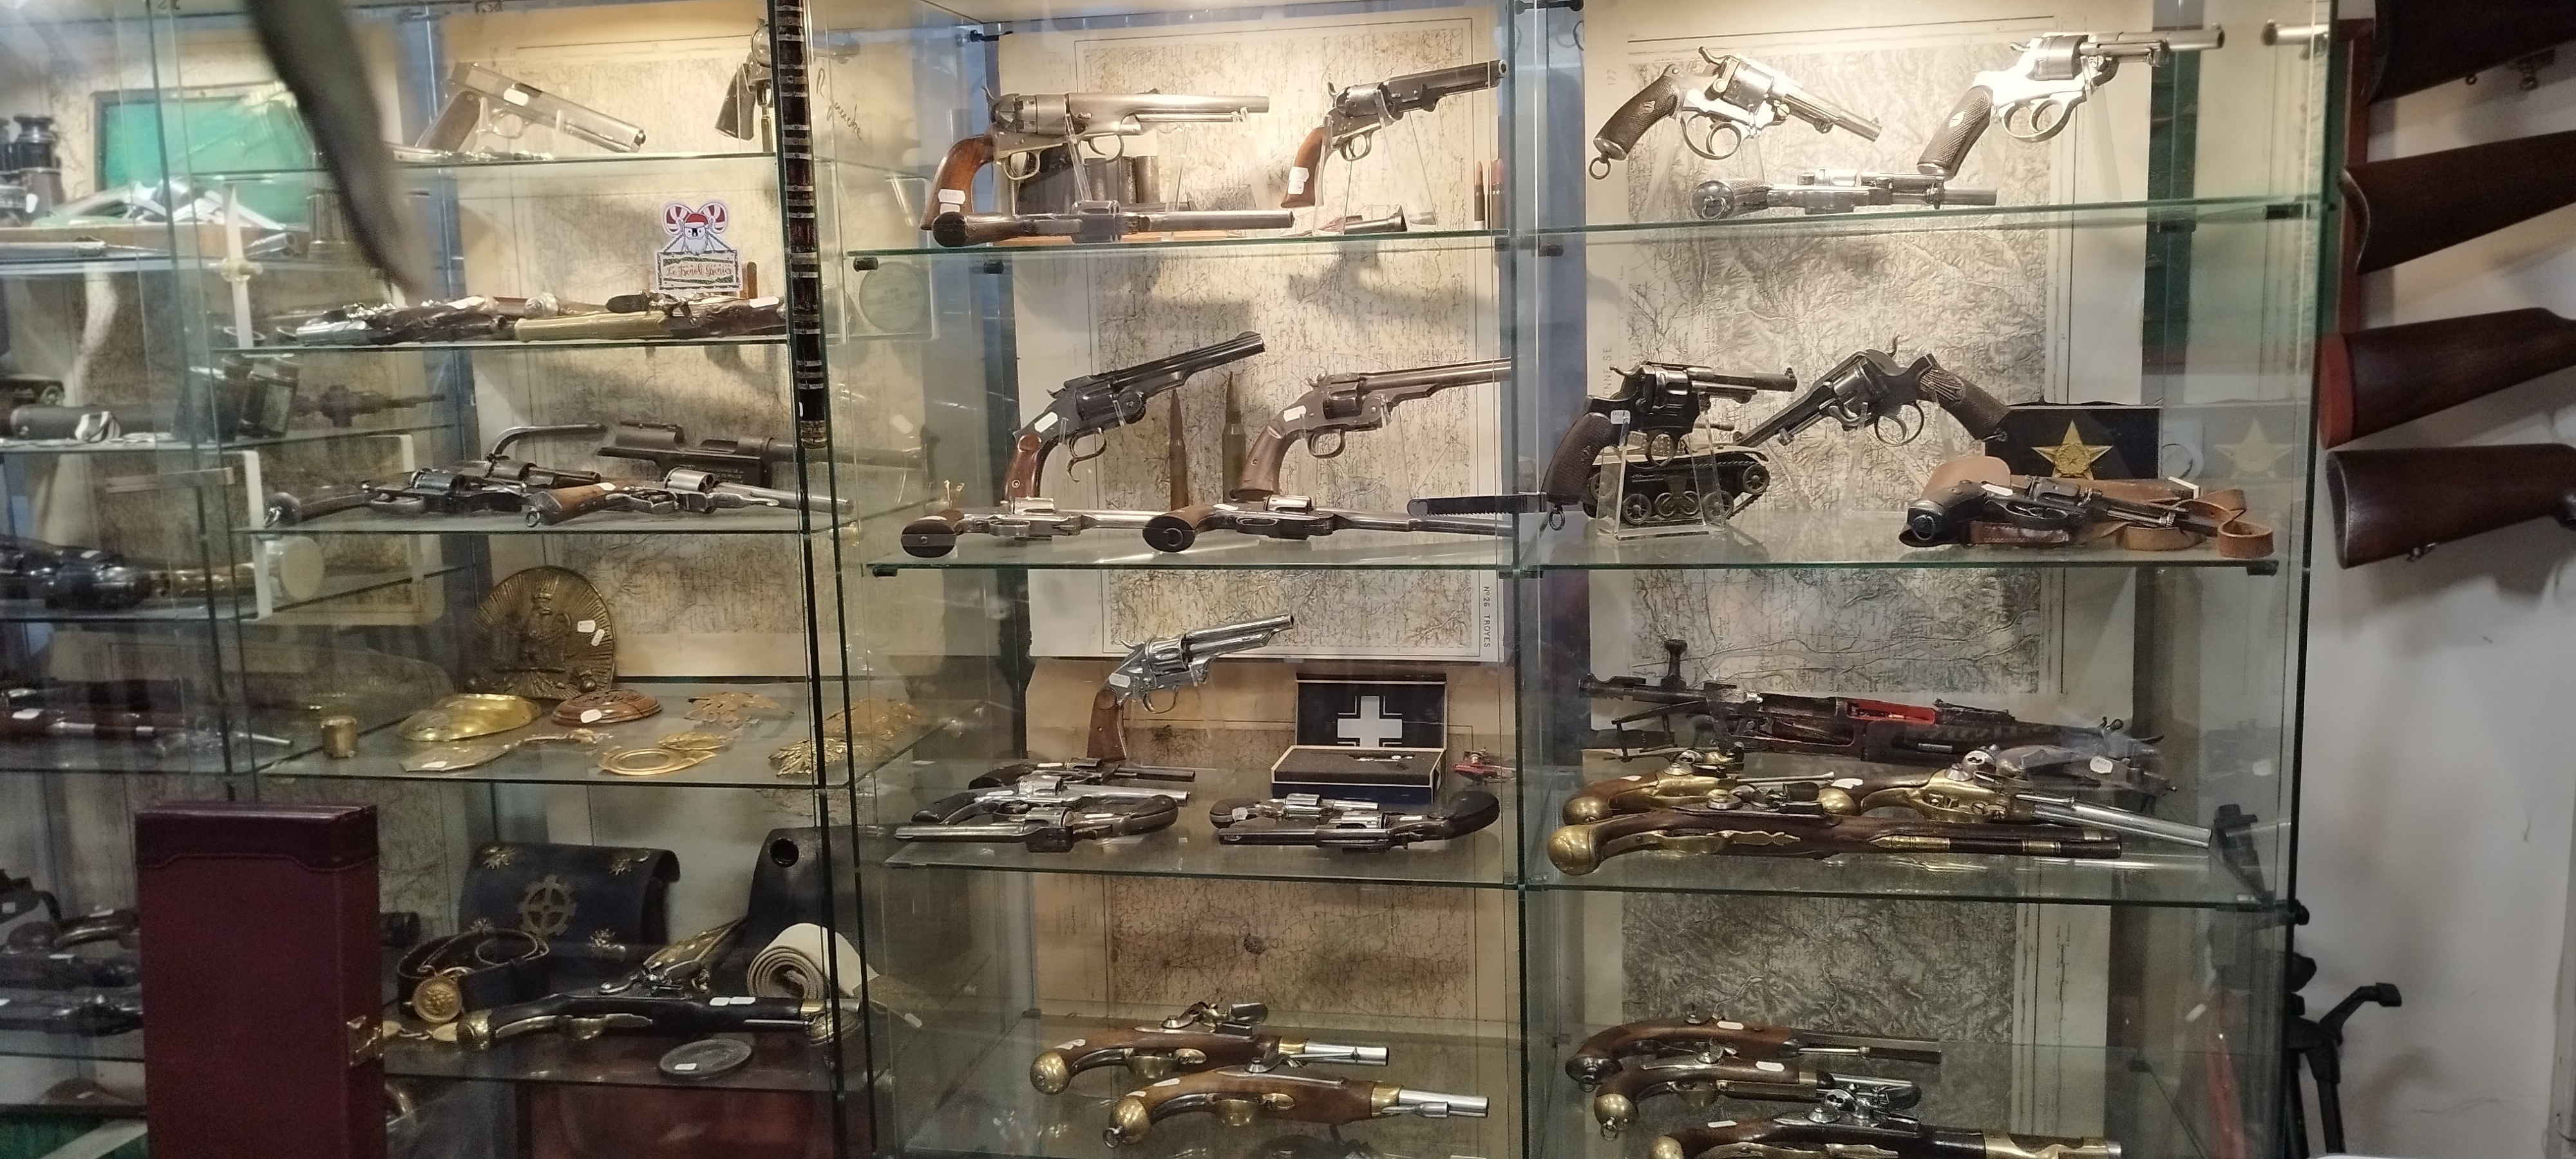
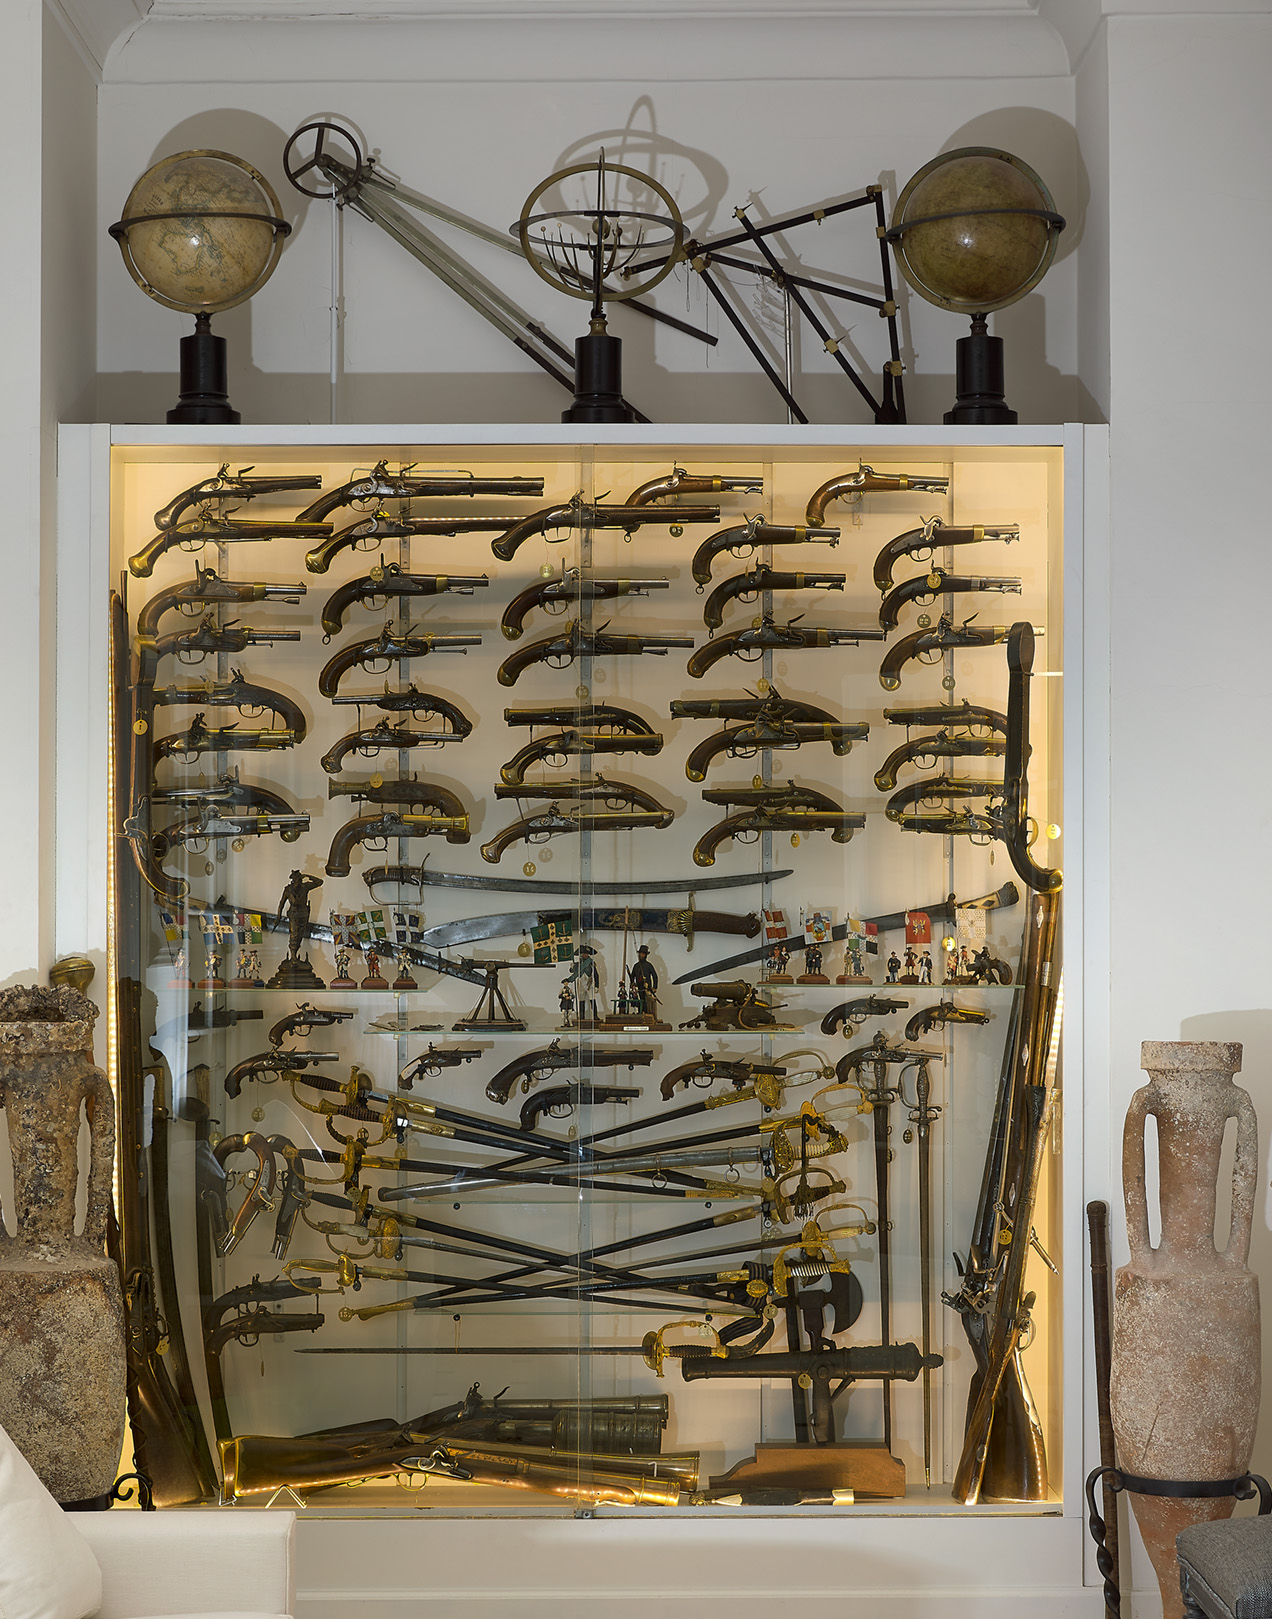
Une expertise récemment étudiée par l’UFA illustre parfaitement cette difficulté : l’ensemble considéré comprenait des centaines d’objets, présentés dans des vitrines, sur des présentoirs, par accrochages ou sur des mannequins. Les experts avaient retenu une valeur totale très largement supérieure à 50 000 € et considéré l’ensemble comme relevant de la catégorie 13 b).
La question technique n’est pourtant pas seulement de savoir si les objets constituent une collection au sens usuel. Il faut vérifier si la méthode d’expertise démontre effectivement les deux conditions posées par l’article R.111-3.
Mais le seul dépassement de ce seuil ne suffit pas à la soumettre au régime d’exportation applicable aux « collections présentant un intérêt historique ». Encore faut-il que l’ensemble constitue juridiquement une « collection » au sens du Code du patrimoine, et non une simple réunion d’objets possédant chacun leur identité et leur valeur propres.
Additionner des centaines de valeurs ne donne pas nécessairement la valeur d’une « collection »
Le premier point concerne la manière dont la valeur d’une collection doit être évaluée.
Dans le dossier examiné, chaque objet avait d’abord été estimé séparément, en fonction de son état et des prix constatés sur le marché. Il avait ensuite suffi d’additionner toutes ces estimations pour obtenir une valeur totale de la collection.
Or, ce n’est pas exactement ce que demande l’article R.111-3. Celui-ci suppose que la collection, considérée comme un ensemble, ait une valeur supérieure à la simple addition de la valeur de chacun des objets qui la composent.
Un exemple permet de bien comprendre la différence.
Imaginons une collection de 100 objets, dont chacun est estimé à 1 000 €. En additionnant ces valeurs, on obtient naturellement 100 000 €. Mais ce calcul démontre seulement que les 100 objets, pris individuellement puis additionnés, valent au total 100 000 €. Il ne démontre pas que le fait de les réunir en une collection leur confère une valeur particulière.
Pour satisfaire au critère posé par l’article R.111-3, il faudrait donc établir l’existence d’une valeur supplémentaire propre à l’ensemble. Par exemple, la cohérence historique de la collection, sa rareté en tant qu’ensemble, son caractère exceptionnel, sa provenance ou la difficulté de réunir à nouveau un ensemble comparable pourraient, selon les circonstances, contribuer à caractériser cette valeur propre.
Autrement dit, additionner la valeur des objets ne suffit pas à démontrer la valeur spécifique de la collection. Il faut encore expliquer et justifier pourquoi l’ensemble vaut davantage que la somme de ses éléments.
Dans l’expertise étudiée, aucune majoration autonome correspondant à une « valeur de collection », aucune prime de cohérence et aucune comparaison entre la somme des estimations individuelles et la valeur propre de l’ensemble n’apparaissaient dans les pièces examinées.
Ce point est déterminant : le franchissement du seuil de 50 000 € ne dispense pas de démontrer préalablement l’existence d’une collection au sens de R.111-3.
Cohérence historique et indissociabilité ne sont pas synonymes
Le second critère est tout aussi important.
Une collection peut être extrêmement cohérente sur le plan historique tout en étant constituée d’objets parfaitement individualisables.
Une collection consacrée à la Première Guerre mondiale, par exemple, peut comprendre armes, casques, uniformes, décorations, affiches, documents et équipements. Tous concourent à une même thématique.
Mais un casque peut généralement être retiré, vendu ou remplacé sans faire disparaître l’existence même de l’ensemble.
C’est précisément cette question que pose l’article R.111-3 lorsqu’il exige que les éléments « ne peuvent être dissociés sans porter atteinte à sa cohérence ».
Dans le cas étudié, l’inventaire comportait des objets de natures, de périodes, d’origines et de valeurs très différentes. Beaucoup possédaient leur propre désignation, leur cote et leur marché. L’expertise ne précisait pas quels objets seraient techniquement indissociables ni en quoi le retrait d’un objet déterminé altérerait la cohérence de l’ensemble.
Il faut donc distinguer soigneusement cohérence thématique et indissociabilité au sens réglementaire.
Et lorsqu’un seul objet circule ?
Une autre difficulté apparaît lorsqu’un objet appartenant à une collection circule isolément.
L’annexe 1 du Code du patrimoine est particulièrement instructive sur ce point. Certaines catégories visent expressément les objets « isolés » ou « en collection ». C’est notamment le cas des gravures, photographies, manuscrits ou livres selon les rubriques correspondantes.
La catégorie 13 b), en revanche, vise les : « Collections présentant un intérêt historique, paléontologique, ethnographique, numismatique ou philatélique », avec un seuil de 50 000 €.
Cette différence rédactionnelle mérite attention.
Le texte ne dit pas que tout objet appartenant à une collection présentant un intérêt historique relève individuellement du seuil de 50 000 €. Il désigne la collection.
Dans le dossier technique étudié, l’objet à l’origine de la question était une dague de parade d’officier de la Luftwaffe de 1937, circulant isolément et dont la valeur individuelle était estimée entre 2 000 et 3 000 €.
Techniquement, un tel objet possède une identité propre, une datation, une valeur propre et un marché autonome. La question devient alors celle de savoir sur quel fondement sa circulation isolée pourrait recevoir le régime applicable à la valeur globale d’une collection à laquelle il appartient ou serait destiné.
La documentation examinée ne faisait apparaître aucune disposition de R.111-3 ou de l’annexe 1 prévoyant expressément l’imputation automatique de la valeur globale de la collection personnelle à chacun de ses composants circulant séparément.
Le seuil n’est que la dernière étape du raisonnement
C’est probablement le point essentiel à retenir.
Pour la catégorie 13 b), le raisonnement ne devrait pas être réduit à :
objets historiques + cohérence thématique + valeur totale supérieure à 50 000 € = collection soumise au seuil.
L’analyse doit d’abord rechercher si l’ensemble satisfait à la définition particulière de l’article R.111-3.
Il faut donc successivement déterminer si les éléments sont suffisamment interdépendants pour que leur dissociation porte atteinte à la cohérence de l’ensemble ; si l’ensemble possède une valeur propre supérieure à l’addition des valeurs individuelles ; et seulement ensuite examiner si cette valeur franchit le seuil de 50 000 € fixé par la catégorie 13 b).
Cette distinction est d’autant plus importante que l’annexe prévoit, à sa catégorie 15, un régime distinct pour les autres objets d’antiquité de plus de cinquante ans, avec un seuil de 100 000 €.
Ce qu’il faut retenir
Dans le Code du patrimoine, le mot « collection » possède donc un sens technique qui peut être sensiblement plus étroit que celui employé par les collectionneurs, les musées ou les experts dans le langage courant.
Une collection historique n’est pas nécessairement une « collection » au sens de l’article R.111-3.
Sa qualification suppose de démontrer deux éléments précis : l’atteinte à la cohérence que provoquerait la dissociation de ses composants et l’existence d’une valeur propre supérieure à la somme des valeurs individuelles.
Le seuil de 50 000 € prévu par la catégorie 13 b) intervient ensuite.
Pour les armes anciennes et le militaria, où de nombreux objets disposent précisément d’une identité, d’une cote et d’un marché autonomes, cette distinction est loin d’être théorique. Elle touche directement à la méthode d’expertise et à la qualification des biens culturels.
Avant de compter les euros, encore faut-il démontrer juridiquement la « collection ».
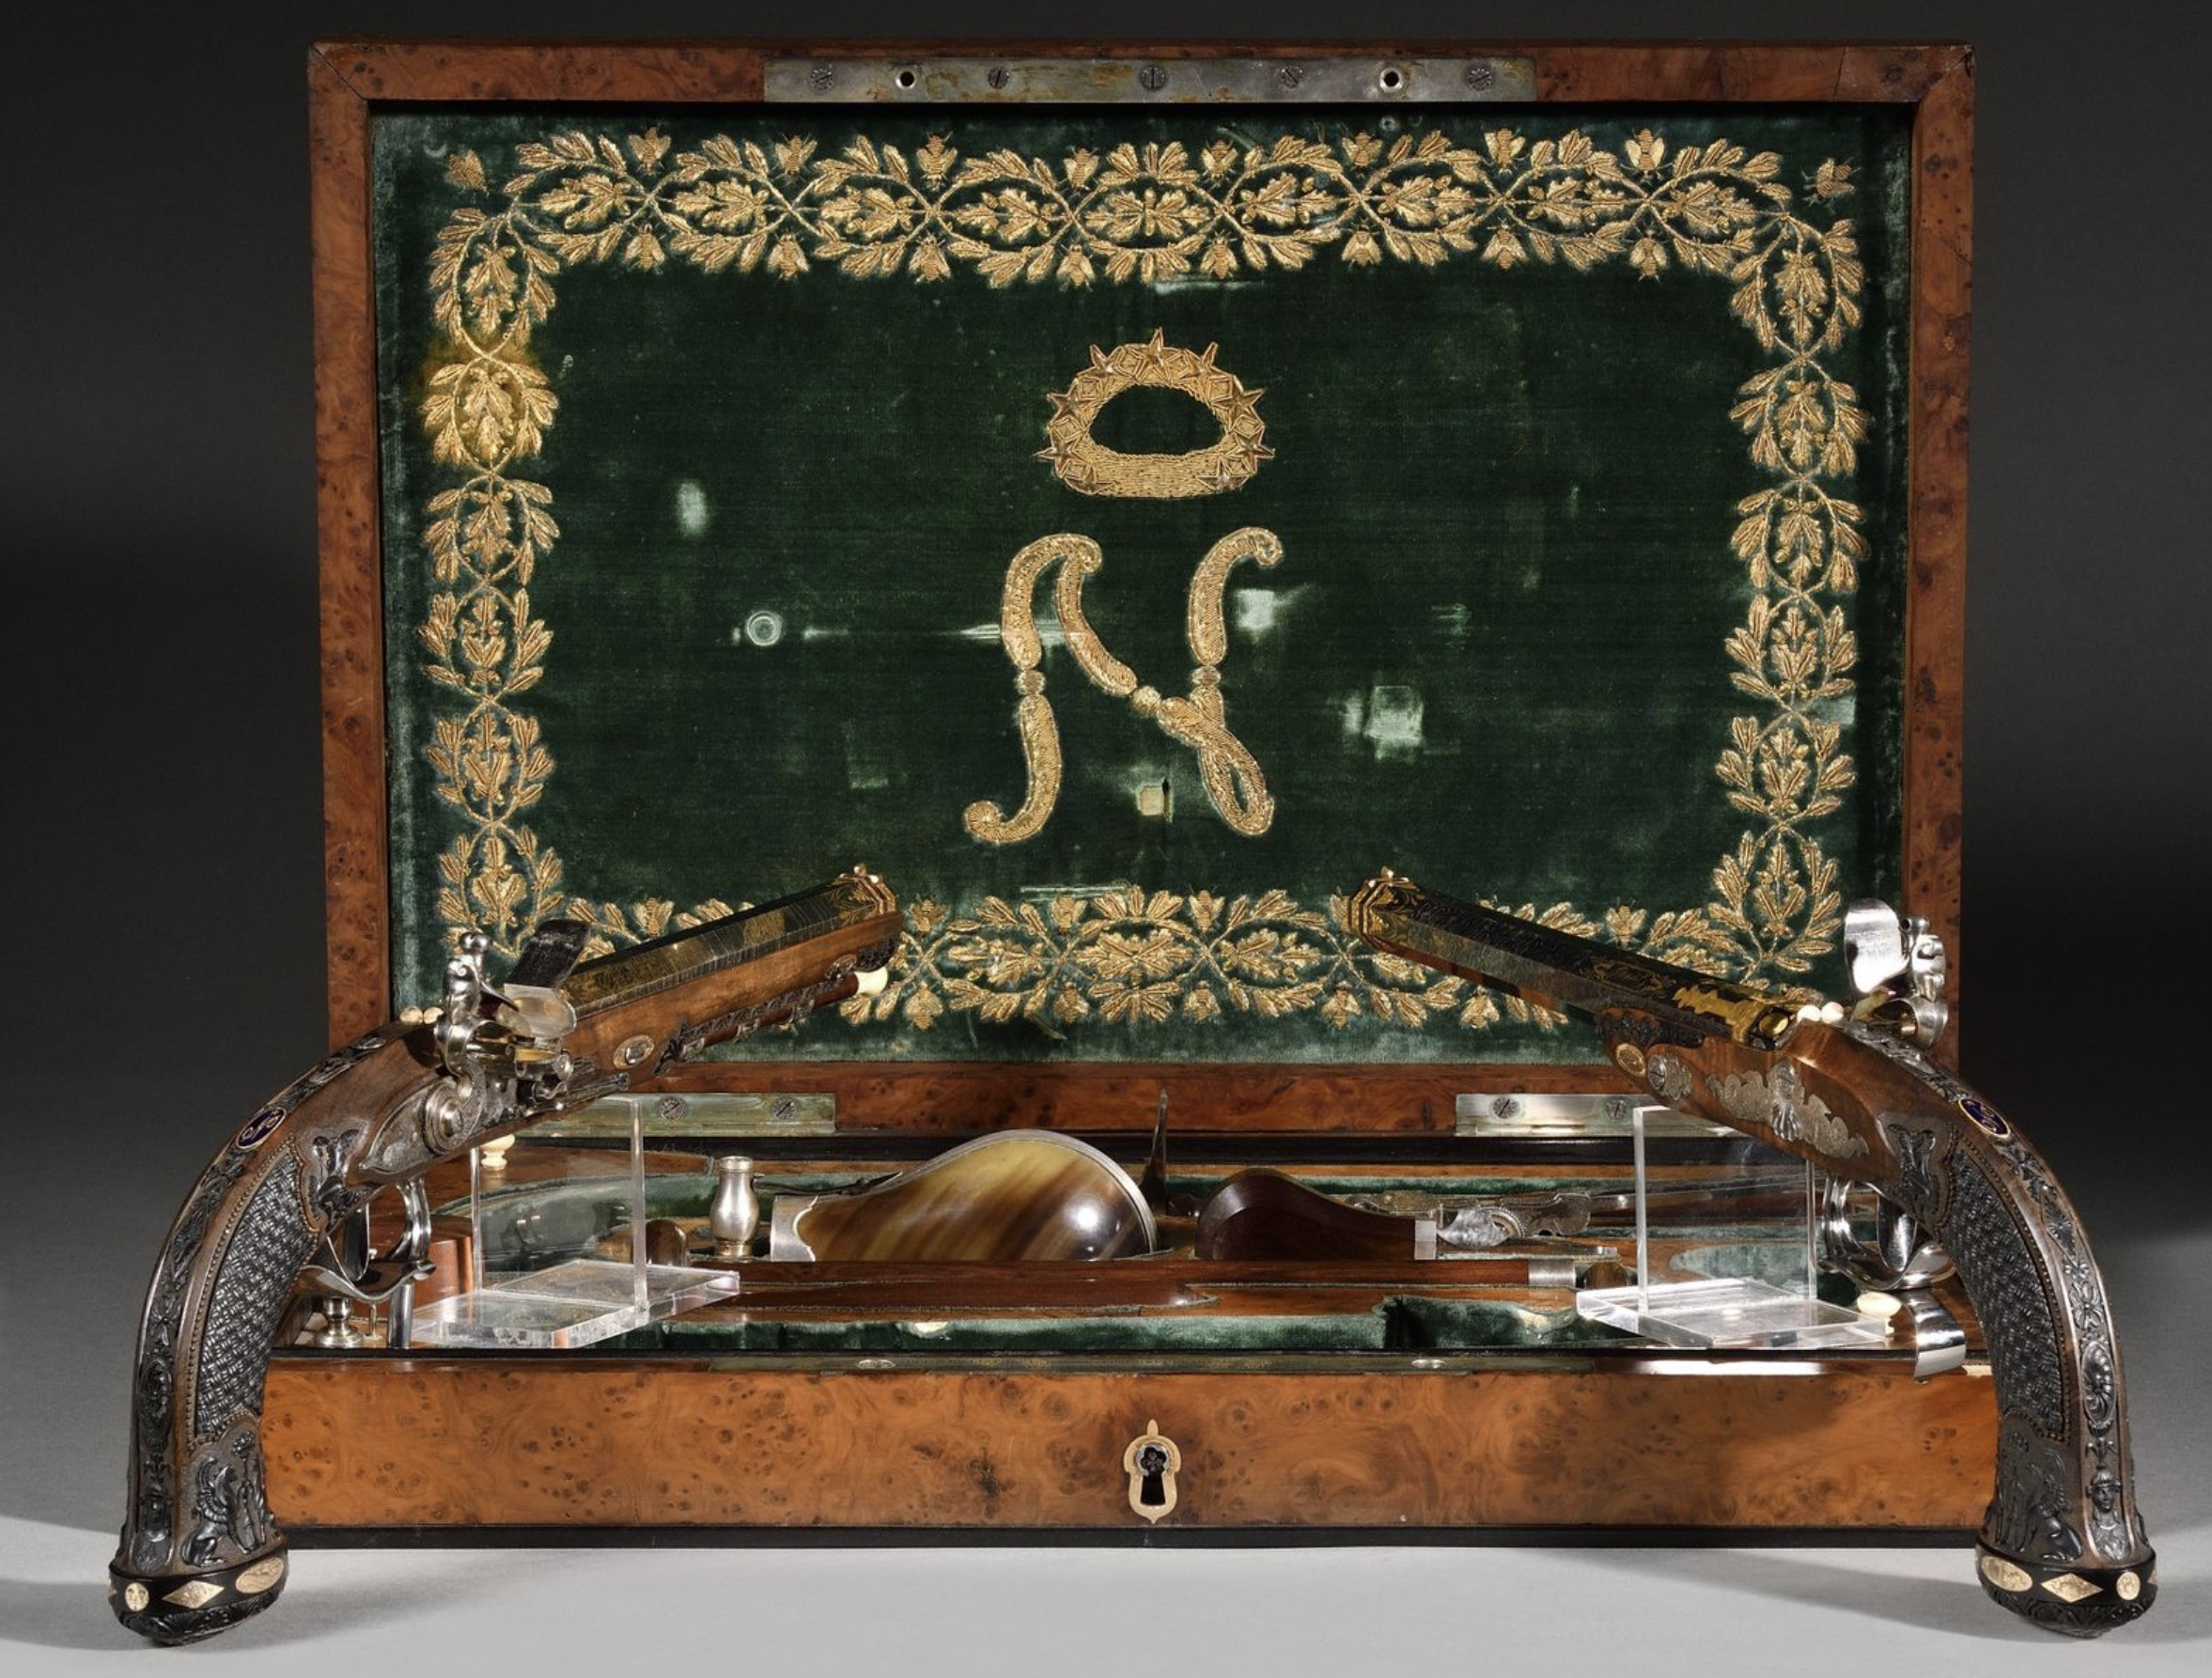
interdit d’exportation par la France. Voir.
Il a été réalisés par Gossetayant appartenu à l’Empereur Napoléon Ier et offert par lui-même au général Armand de Caulaincourt, duc de Vicence, dans la nuit du 12 au 13 avril 1814. Description.
| Ne pas confondre détention, importation et exportation La qualification de bien culturel n’a pas les mêmes conséquences selon qu’il s’agit de détention, d’importation ou d’exportation. – Pour la sortie du territoire, le Code du patrimoine prévoit un régime spécifique fondé notamment sur des catégories, des seuils d’ancienneté et de valeur : au-delà de ceux-ci, un certificat peut être nécessaire (art. L.111-2). – À l’importation, d’autres règles s’appliquent, notamment pour s’assurer que le bien a quitté licitement son pays d’origine (art. L.111-8). Les seuils prévus pour l’exportation française ne sont donc pas automatiquement applicables à l’importation. – Enfin, la simple détention en France d’un objet qualifiable de bien culturel n’est pas, du seul fait de cette qualification, soumise au régime du certificat d’exportation. Des interdictions particulières peuvent toutefois exister, notamment pour certains biens illicitement sortis de leur pays d’origine (art. L.111-9). En résumé : être un « bien culturel » ne signifie pas qu’un objet est soumis au même régime pour sa détention, son importation et son exportation. |
En 2025, nous avions déjà évoqué le danger qui pèse sur « les biens culturels. »